Een bankrekening voelt voor de meeste mensen als een veilige plaats voor hun geld. Toch kan ook een bank in financiële problemen komen en in het uiterste geval failliet gaan. Dat roept een belangrijke vraag op: wat gebeurt er dan met het geld op je betaal- en spaarrekening?
In Nederland is een groot deel van het geld dat consumenten bij een bank aanhouden wettelijk beschermd via de depositogarantie. Die bescherming geldt automatisch, maar er zijn grenzen en voorwaarden. Vooral wanneer je meerdere rekeningen, veel spaargeld of rekeningen bij verschillende bankmerken hebt, is het nuttig om te weten hoe de regeling precies werkt.
Spaarrente wordt meestal als percentage weergegeven. Wie procenten en percentages goed kan berekenen, kan daardoor gemakkelijker inschatten hoeveel rente een bepaald percentage over het spaarsaldo oplevert.
Wat is de Nederlandse Depositogarantie?
De Nederlandse Depositogarantie beschermt geld dat op rekeningen bij banken met een Nederlandse bankvergunning staat. Mocht zo’n bank failliet gaan, dan zorgt De Nederlandsche Bank (DNB) ervoor dat rekeninghouders hun gegarandeerde tegoeden kunnen terugkrijgen.
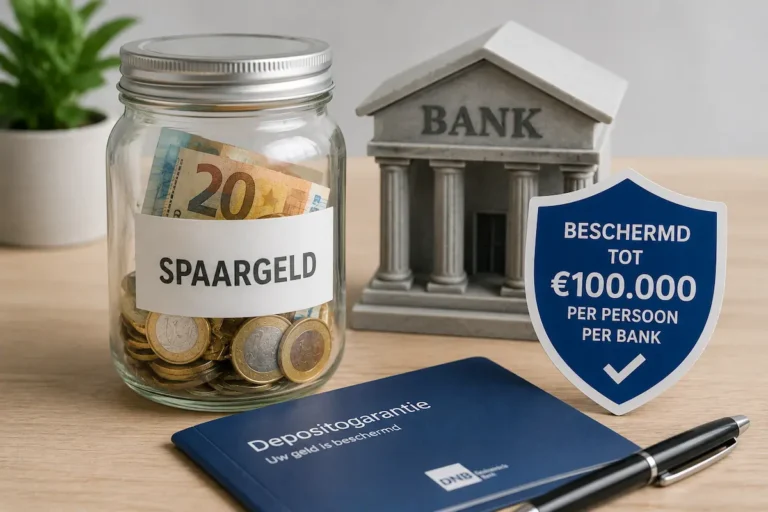
Volgens de uitleg van De Nederlandsche Bank over de Nederlandse Depositogarantie geldt de bescherming automatisch voor bedragen van 1 cent tot maximaal €100.000 per persoon, per bank.
Je hoeft je dus niet apart voor de regeling aan te melden en er ook geen verzekering voor af te sluiten.
Onder de bescherming vallen onder andere:
- betaalrekeningen;
- spaarrekeningen;
- termijndeposito’s;
- gezamenlijke bankrekeningen;
- bepaalde andere rekeningen waarop geld bij de bank wordt aangehouden.
Beleggingsproducten zoals aandelen en obligaties vallen niet onder de depositogarantie. Ook verzekeringen en cryptovaluta zoals bitcoin worden niet via deze regeling beschermd.
De grens geldt per persoon en per bank
Een belangrijk detail is dat de grens van €100.000 niet per rekening geldt, maar per persoon en per bank.
Stel dat je bij dezelfde bank €75.000 op een spaarrekening hebt en daarnaast €35.000 op een andere rekening. Samen staat er dan €110.000 bij die bank.
Bij een faillissement valt daarvan maximaal €100.000 onder de reguliere depositogarantie.
Een tweede rekening openen bij dezelfde bank verhoogt de bescherming dus niet automatisch.
Dat wordt vooral belangrijk wanneer iemand in de loop der jaren meerdere spaar- en betaalrekeningen heeft geopend en het totale tegoed boven de grens uitkomt.
Verschillende banknamen betekenen niet altijd verschillende banken
Banken kunnen verschillende handelsnamen of merken gebruiken terwijl daar juridisch dezelfde bankvergunning achter zit.
Wie bijvoorbeeld geld verspreidt over twee verschillende merknamen, kan daardoor denken dat het geld bij twee afzonderlijke banken staat. Als beide merken onder dezelfde bankvergunning vallen, worden de tegoeden voor de depositogarantie echter bij elkaar opgeteld.
De grens blijft dan €100.000 per persoon.
Wil je weten hoe dit bij jouw bank is geregeld, dan kun je het informatieblad over het depositogarantiestelsel bekijken dat banken aan hun klanten beschikbaar moeten stellen. Daarin staat onder welk garantiestelsel de rekening valt en of meerdere merknamen bij dezelfde bank horen.
Hoe werkt een gezamenlijke rekening?
Bij een gezamenlijke rekening geldt de maximale bescherming in beginsel voor iedere rekeninghouder afzonderlijk.
Staat er bijvoorbeeld €160.000 op een en/of-rekening van twee personen en hebben zij ieder recht op de helft, dan wordt €80.000 aan iedere rekeninghouder toegerekend. Dat bedrag blijft per persoon onder de grens van €100.000.
Samen kan een gezamenlijke rekening van twee personen daardoor tot €200.000 beschermd zijn.
Andere rekeningen die dezelfde personen bij dezelfde bank hebben, tellen echter mee. Heeft één rekeninghouder daarnaast nog een eigen spaarrekening bij die bank, dan wordt zijn of haar aandeel van de gezamenlijke rekening bij dat persoonlijke tegoed opgeteld.
Tijdelijk kan een hoger bedrag beschermd zijn
Er zijn situaties waarin iemand tijdelijk veel meer dan €100.000 op een rekening heeft staan. Denk bijvoorbeeld aan geld dat vrijkomt bij de verkoop van een eigen woning.
Voor bepaalde zogenoemde tijdelijk hoge deposito’s bestaat aanvullende bescherming. Volgens DNB kan in daarvoor aangewezen situaties maximaal €500.000 extra worden beschermd boven op de gewone grens van €100.000.
Deze aanvullende bescherming geldt gedurende zes maanden nadat het betreffende bedrag op de rekening is gestort.
De regeling kan onder voorwaarden onder meer van toepassing zijn op geld dat samenhangt met de koop of verkoop van een eigen woning en bepaalde uitkeringen, zoals sommige pensioen-, verzekerings- of nalatenschapsbedragen.
Het gaat dus niet om een algemene verhoging van de depositogarantie voor iedereen met meer dan €100.000 spaargeld.
Wat gebeurt er nadat een bank failliet gaat?
Wanneer de depositogarantie wordt geactiveerd, informeert DNB de betrokken rekeninghouders over de procedure.
Je hebt vervolgens een rekening bij een andere bank nodig waarop de vergoeding kan worden ontvangen. Via een door DNB beschikbaar gestelde procedure kun je aangeven naar welk rekeningnummer het gegarandeerde bedrag moet worden overgemaakt.
Op dit moment geldt een wettelijke termijn van maximaal zeven werkdagen na het faillissement waarbinnen rekeninghouders weer over hun gegarandeerde tegoeden moeten kunnen beschikken.
Dat betekent niet noodzakelijk dat iedere betaling exact op de zevende werkdag plaatsvindt. De precieze afhandeling kan per situatie verschillen.
Hoe zit het met geld bij een buitenlandse bank?
Een bank die in Nederland actief is, hoeft niet altijd een Nederlandse bankvergunning te hebben. Sommige buitenlandse banken vallen onder het depositogarantiestelsel van hun eigen EU-land.
Binnen de Europese Unie bestaan hiervoor gezamenlijke regels. Ook daar geldt in beginsel een bescherming die overeenkomt met maximaal €100.000 per persoon per bank.
Het kan daarom verstandig zijn om niet alleen naar de naam van een bank of de aangeboden spaarrente te kijken, maar ook te controleren onder welk land en welk depositogarantiestelsel de rekening valt.
Bescherming betekent niet dat alle financiële producten veilig zijn
De depositogarantie is specifiek bedoeld voor geld dat als deposito bij een bank wordt aangehouden. Dat onderscheid is belangrijk.
Wie via dezelfde bank ook aandelen, obligaties, beleggingsfondsen of cryptovaluta bezit, kan er niet automatisch vanuit gaan dat hiervoor dezelfde regeling geldt. Voor beleggingen bestaan andere regels rond vermogensscheiding en eventuele beleggerscompensatie.
Het woord ‘bank’ alleen zegt dus niet voldoende. Het gaat er ook om welk financieel product je bezit.
Controleer hoe je spaargeld is verdeeld
Voor de meeste spaarders zal het saldo ruim onder de grens van €100.000 blijven. Toch is het nuttig om te begrijpen hoe de depositogarantie wordt berekend.
Vooral bij grotere bedragen zijn drie zaken van belang: hoeveel geld je in totaal bij één bank hebt staan, of verschillende merknamen daadwerkelijk verschillende bankvergunningen hebben en of sprake is van een gezamenlijke rekening of een tijdelijk hoog deposito.
Wie dat overzicht heeft, begrijpt beter welk deel van het spaargeld onder de wettelijke bescherming valt wanneer een bank onverwacht in problemen komt.
Telt opgebouwde rente mee voor de grens van €100.000?
Bij het bepalen van het gegarandeerde bedrag wordt niet alleen gekeken naar het saldo dat zichtbaar op je rekening staat. Ook rente die je op het moment van het bankfaillissement al hebt opgebouwd, maar die nog niet op je rekening is bijgeschreven, kan onder de depositogarantie vallen.
Dat is vooral belangrijk wanneer je spaargeld dicht bij de grens van €100.000 ligt. Stel dat er €99.500 op een spaarrekening staat en je daarnaast €900 aan rente hebt opgebouwd. Het totale tegoed bedraagt dan €100.400. De reguliere bescherming blijft maximaal €100.000 per persoon bij die bank.
Wie structureel rond of boven deze grens spaart, kan daarom niet alleen naar het zichtbare saldo kijken, maar ook rekening houden met opgebouwde rente en andere tegoeden bij dezelfde bank.
Hoe zit het met een zakelijke rekening?
Ook geld op zakelijke bankrekeningen kan onder de Nederlandse Depositogarantie vallen. Hoe de maximale bescherming wordt berekend, hangt af van de rechtsvorm van de onderneming.
Bij een eenmanszaak worden het geld op de zakelijke rekening en de privérekeningen van de eigenaar bij dezelfde bank bij elkaar opgeteld. Voor het totaal geldt maximaal €100.000 bescherming.
Bij een besloten vennootschap (BV) ligt dit anders. Een BV is een zelfstandige rechtspersoon en heeft daarom een eigen bescherming tot maximaal €100.000 per bank, los van de privérekeningen van de eigenaar.
Ook een VOF, CV of maatschap wordt voor de depositogarantie als afzonderlijke depositohouder behandeld. Hiervoor kan dus eveneens een eigen maximale bescherming van €100.000 per bank gelden.
Wie zowel privé als zakelijk grotere bedragen bij banken heeft staan, doet er daarom goed aan niet alleen naar rekeningnummers en merknamen te kijken, maar ook naar de bankvergunning en de juridische eigenaar van iedere rekening. Zo wordt duidelijk welk bedrag daadwerkelijk onder de wettelijke depositogarantie valt.